会社の借金を個人で保証していても、返せなくなったときの道は破産だけではありません。国と金融界が後押ししている「経営者保証に関するガイドライン」という手順があり、条件がそろえば、破産より多くのものを手元に残して、信用情報にも載らずにやり直せる余地があります。
自分は小さな会社の元社長で、会社の借金に保証のサインをしてきた側の人間です。自分の記録には、「このままでは破産してしまう」と書いた日があります。それでも結果として、倒産も破産もしていません。
この記事では、自分がサインした日からの話と、破産の手前にある公式のルートを、公的な資料だけを根拠に並べます。誰も紹介しませんし、何も売りません。
サインした日、自分はワクワクしていました
起業したとき、金融機関からお金を借りるために、連帯保証の書類にサインしました。その場面は、今でもはっきり覚えています。
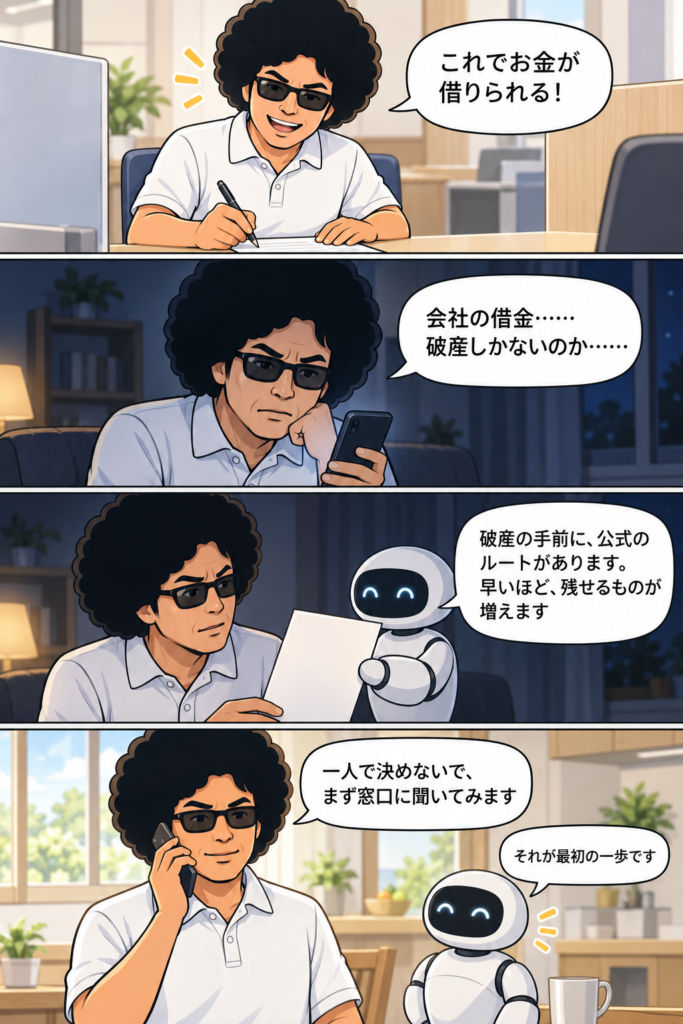
ただ、そのとき頭にあったのは「これでお金が借りられるんだ」ということだけでした。正直に言えば、ワクワクしていました。この1枚が何年か後にどれほど重くのしかかってくるのか、まったく考えていませんでした。
意味の分からない言葉を、見本のとおりに書いていました
起業から5年目か6年目、コロナ禍の前のことです。経営が行き詰まり、支払いが厳しくなって、返済の条件を変えてもらうリスケを繰り返すようになりました。一度きりではありません。何度もです。
書類を書くたびに、「連帯保証人」や「債務引受人」といった言葉を書いていました。これはどういう意味なんだろう、とぼんやり思いながらです。地元の信用金庫の担当の方が、書類に大きく見本を書いてくれて、「重畳的債務引受人。これを見て、この通りに書いてください」と言われたことを、妙に覚えています。
意味は分からないまま、字だけを写していました。あれがリスケのための書類だったのだと腑に落ちたのは、ずっと後のことです。
重畳的債務引受は、今の民法では「併存的債務引受」と呼ばれていて、2020年4月の民法改正で条文に書かれました。会社と並んで、同じ借金を背負う形の契約です。名前に「保証」と付いていなくても、軽いものではありません。自分がサインした書類がどちらなのか分からないなら、あとで書く公的な窓口で、書類ごと見てもらうのが確実だと思います。
外せたはずの保証を、外せなかった理由
もうひとつ、今でも悔やんでいることがあります。
自分は一人で会社を始めたこともあって、会社のお金と自分のお金が、いつのまにか入り繰りになっていました。後になって、経営者保証を外せるかもしれないタイミングが来たとき、外せなかった理由がまさにそれでした。
日々のお金の分け方が、何年も先の自分の選択肢を決めていた。当時は、そんなふうには考えていませんでした。
破産しなかった自分が、やったこと
今年の1月、資金繰りがぎりぎりの中で、自分は心臓のことで医師に止められました。それでも配達には出ていました。体を気にしながら、動かざるを得ない状態でした。
そこから自分がやったのは、会社の器を作り替えることでした。2026年2月末に株式会社を売却し、3月から6月までは個人事業として続け、7月からは友人が代表を務める合同会社で、自分はその手伝いをする立場になっています。器を3回作り替えて、事業そのものは残しました。
売却で220万円が入りましたが、カードなどの支払いで消えて、手元には残りませんでした。形を変えることへの迷いや恥ずかしさがなかったとは言いません。でも、続けることを選びました。
ここは正直に書いておきます。会社の借金は、売却のときに消えたわけではありません。そのまま自分が個人で引き受けました。だから返済は、今も続いています。
相談した相手は、取引していた金融機関と、その分野に詳しい民間のコンサルタントでした。ただ、これから書く「経営者保証に関するガイドライン」については、当時の自分は知りませんでした。結果として自分は、このガイドラインに沿った整理はしていません。つまりこの記事は、制度を使ってうまくいった人の体験談ではありません。サインした側が、制度を調べて並べただけの記事です。
破産の手前にある「経営者保証に関するガイドライン」
ここからは、制度の話です。自分は専門家ではないので、公的な資料に書いてあることだけを並べます。
「経営者保証に関するガイドライン」は、日本商工会議所と全国銀行協会が事務局となった研究会が2013年12月にまとめ、2014年2月から適用されているルールです。法律ではなく、金融機関と経営者が自主的に守る取り決めです。
法律ではないなら意味がないのかというと、そうとも言い切れません。金融庁は毎年、金融機関がこのガイドラインをどれだけ活用したかを集計して公表していて、2026年6月26日にも2025年度の実績が公表されています。
このガイドラインには、大きく2つの場面があります。これから借りるときに保証なしで借りられるかどうかの場面と、返せなくなったときに保証の債務をどう整理するかの場面です。夜中に検索している人にとって切実なのは、後者だと思います。
破産と比べて、何が残せるのか
中小企業庁のリーフレット「経営者保証に関するガイドラインを活用してみませんか ~早期廃業と再チャレンジ~」では、ガイドラインに沿った保証債務の整理と、破産を並べて比べています。
まず、信用情報です。破産では信用情報機関に報告・登録されますが、ガイドラインに沿った整理では報告・登録されないとされています。いわゆるブラックリストに載らずに、やり直せる可能性があるということです。
次に、手元に残せる資産です。破産で残せるのは、99万円以下の現金などの自由財産です。ガイドラインでは、この自由財産に加えて、一定期間の生計費に相当するお金と、華美でない自宅などを残せる可能性があります。
生計費の目安は、月33万円に「一定期間」を掛けたものです。この一定期間は雇用保険の給付期間が参考にされていて、全国銀行協会のQ&Aでは、45歳以上60歳未満なら90日から330日となっています。50代なら、ざっくり3か月分から11か月分、金額にしておよそ99万円から363万円の幅です。あくまで目安で、個別の事情によって増えることも減ることもあります。
華美でない自宅については、「華美」かどうかは個別の事案ごとに判断される、とされています。必ず家が残る、という話ではありません。
そして、弁済の計画について対象となる債権者すべてと合意できた場合には、残った保証債務の減免や免除を受けられる可能性があります。
その代わりに、条件があります
いいことばかりではありません。
破産は債権者の同意がいりませんが、ガイドラインに沿った整理は、対象となる債権者全員の同意が必要です。相手のある話で、うまくいくかどうかは個別の事情しだいです。
もうひとつ大事なのが、時期です。リーフレットには、生計費や自宅などを残すことを求めるなら、会社の破産などの手続が終わるまでに、ガイドラインを使いたいと意思表示する必要がある、と書かれています。そのうえで、早めの相談が取り得る選択肢を広げる、ともあります。
先延ばしが一番高くつくのは、トレードも同じでした
この「早いほど残せる」という仕組みを読んで、自分はFXの損切りを思い出しました。
損切りは、早く切るほど傷が小さく済みます。分かっていても、「もう少し戻すはず」と先に延ばしてしまう。延ばした分だけ、あとで払う額が大きくなる。自分はこれを何度もやってきました。
お金のことで追い詰められているとき、人はいちばん大事な手続きほど後回しにします。自分も、社会保険の手続きを3日連続で先送りしたことがあります。気持ちが弱いというより、怖いものほど後回しになるのだと思います。
借金の相談も、たぶん同じです。動くのが早いほど、残せるものが多い。
「保証にサインして当たり前」は、変わってきています
これから借りる人に向けた話も、少しだけ書きます。
金融庁の集計では、民間金融機関の新規融資の件数のうち、経営者保証に頼らない融資の割合は、2024年度が52.9%、2025年度が55.7%でした(いずれも現時点の集計値)。半分を超えています。自分が起業した頃の「社長の個人保証はセットで当たり前」という空気は、少しずつ変わってきています。
ガイドラインは、保証なしで借りるための目安として3つを挙げています。会社と経営者のお金がきちんと分かれていること。会社の資産と稼ぐ力だけで返済できること。金融機関に財務の情報をきちんと出していること。
1つめは、自分が保証を外せなかった理由そのものです。会社のお金と自分のお金がまだ混ざっている人がいたら、そこだけは分けておいて損はないと、自分は思っています。数年後に効いてくる話です。
公式のルートは、万能ではありません
両方の話を書いておきます。
ガイドラインやリスケ、公的な再生の窓口については、「金融機関寄りで、借りる側のためには十分に機能していない」という批判もあります。借りた側だけが一方的に責任を負うのはおかしいのではないかと、貸す側の責任を問う市民運動もあります。
そういう見方があることは、知っておいていいと思います。ただし、そうした主張をすれば借金がなくなる、というものではありません。だからこそ、1か所の話だけで決めずに、公的な窓口も含めて複数に相談するのがいいと、自分は思っています。
相談するなら、まず公的な窓口から
このテーマで検索すると、「無料相談はこちら」と誘導する広告がたくさん出てきます。このブログでは誰も紹介しませんし、紹介料も受け取りません。
中小企業庁のリーフレットが挙げている相談先は、取引している金融機関のほか、各都道府県にある中小企業活性化協議会や、日本弁護士連合会と全国の弁護士会が提供している「ひまわりほっとダイヤル」などです。まずは、こうした公的な窓口で話を聞いてみるのが、いちばん安全だと思います。
夜中に一人で、破産を決めない
会社の借金を抱えて、夜中にスマホで「破産」と検索している人がいたら、それは昔の自分です。
ガイドラインは魔法の杖ではありません。条件があり、相手があり、うまくいかないこともあります。それでも、破産の手前に公式のルートがひとつあると知っているのと知らないのとでは、次の朝に取れる行動が変わります。
自分は専門家ではないので、判断はしません。事実を並べただけです。ここから先は、公的な窓口で確かめてもらうのが一番だと思います。
サインした側の人間が、借金と体と毎日の仕事にどう向き合っているかは、noteに記録として残しています。よければ、noteをフォローしてもらえるとうれしいです。
※この記事は公的資料に基づく一般的な情報です。個別の判断は、公的な窓口や専門家に確認してください。
コメント